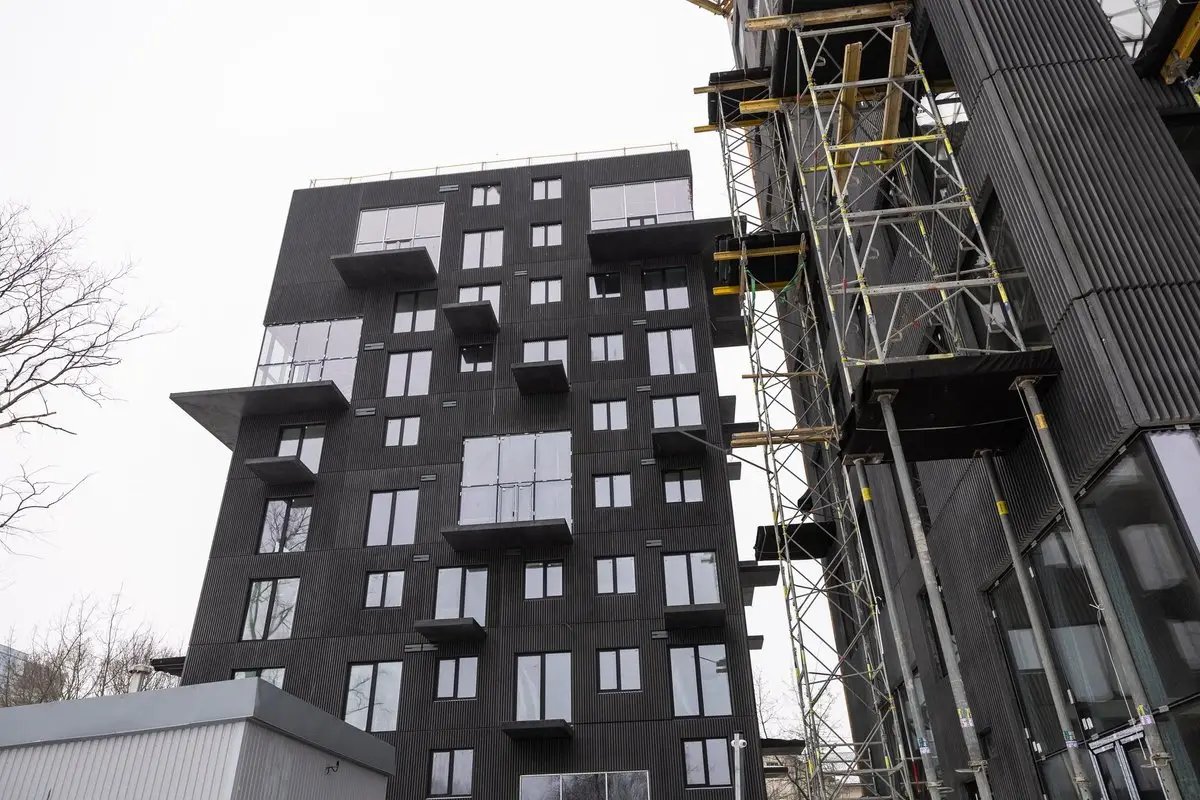
„Ostjad on ise viinud ootused viimase 15 aastaga ülimalt kõrgele“. Eesti kinnisvarafirmade liidu ja LHV panga konverentsil arutlesid eksperdid, miks seisavad tuhanded korterid siiani tühjana ning mida teha eluaseme kättesaadavuse parandamiseks.
Dune Estate’i juhatuse liige Hannes Roosaar märkis sissejuhatuseks, nagu konverentsil eelnevalt kõlas, on eluaseme kättesaadavus suur üleeuroopaline probleem – Hispaanias, Itaalias, Prantsusmaal, Saksamaal ja Šveitsis. See on kaasa toonud isegi meeleavaldusi.
Kuidas on lood Eestis?
Roosaare sõnul tuleb siinset kinnisvaraturgu analüüsides rangelt eristada järelturgu ja esmamüüki. „Sageli räägitakse koguturust neid kahte eristamata, mis võib luua eksitava pildi. Maa-ameti värskete andmete järgi on kättesaadavus järelturul tänavu paranenud, kuid uute korterite müügis sellest rääkida ei saa,“ selgitas ta.
Praeguse seisuga on Tallinnas aktiivses müügis 3485 ja Harjumaal aktiivses müügis koos üüripakkumistega 4456 korterit.
Suurim komistuskivi on sissemakse
Arutelust selgus, et vaatamata inimeste sissetulekute tublile tõusule ja pankade tugevast konkurentsist tingitud laenuraha heale kättesaadavusele, osutub korteriostul suurimaks komistuskiviks just sissemakse. Eesti panga vanemökonomist Taavi Raudsaar märkis, et vajaliku omafinantseeringu kokkusaamine on peamiseks takistuseks eeskätt noorte perede ja alla 30-aastaste koduostjate puhul.
Seda kinnitas ka Bonava Eesti juhatuse liige Maret Väljaots. „Palkade tõus on olnud tubli ja kodu ostvad inimesed teenivad enamasti keskmisest kõrgemat tasu. Sageli ostetakse uut kodu kahekesi, ent esmaostjatele jääb sissemakse suurus ikkagi pudelikaelaks,“ märkis ta.
Selleks et kättesaadavust noortele parandada, on riik loonud mitu meedet. Kliimaministeeriumi asekantsler Ivo Jaanisoo tõi esile, et EIS (endine KredEx) toetab laia sihtrühma: näiteks saavad noored spetsialistid ja energiatõhusa kodu ostjad langetada omafinantseeringu 10%-le ning lasterikkad pered ainult 5%-le. Samuti pakutakse eraldi käendust maapiirkondades, et leevendada madalast tagatisväärtusest tulenevat turutõrget.
Ka Hannes Roosaar pidas EIS-i meetmeid väga tervitatavaks, kuid hoiatas null-sissemakse ohtude eest. „Teatud omafinantseering on laenuvõtjale hädavajalik. Esiteks kaitseb see teda olukorras, kui sissetulekud või kinnisvara väärtus peaksid järsult vähenema – nii ei jää inimene kodust ilma nõnda, et võlg jääb ikkagi üles. Teiseks kinnitavad mitmed pangad, et 5–10% omaosaluse kogumine näitab inimese finantsdistsipliini.“
Miks keskpank reegleid ei lõdvenda?
Kuigi turg toimib, uuris moderaator Taavi Raudsaarelt: arvestades, et turul seisavad kohati juba üle kahe aasta valmis korterid, mis ei leia ostjat. Kas Eesti pank kaaluks finantseerimistingimuste leevendamist?
Raudsaare vastus oli eitav. Ta juhtis tähelepanu asjaolule, et kommertspangad ei kasuta olemasolevat 15% erandiruumi praegugi täies mahus ära. See lubaks neil vajadusel juba praegu olla paindlikum. „Olukorras, kus laenude arv kasvab märksa kiiremini kui kinnisvaratehingute koguarv ehk järjest suurem osa tehingutest tehakse võõrrahaga, tooks laenutingimuste täiendav lõdvendamine kaasa üksnes kiirema hinnatõusu,“ hoiatas ta. Nõudluse poole täiendav tagant torkimine pole tema arvates praegu mõistlik – soovi korral võiksid pangad olemasoleva regulatsiooni piires tulla välja kampaaniatega, pakkudes näiteks 40-aastast kodulaenu, mida praegu teeb praegu üks pank.
Ka Ivo Jaanisoo rõhutas, et kättesaadavuse parandamiseks ei piisa ainult laenutingimuste leevendamisest, vaid kaasa peab tulema ka korterite pakkumine. „Hinna määrab nõudluse ja pakkumise vahekord. Kui nõudlus ületab pakkumist liiga palju, tõusevad hinnad ja taskukohasus väheneb,“ selgitas ta, lisades, et pakkumise suurendamine tähendab lisaks uusehitistele ka olemasolevate hoonete ümberkohandamist ja renoveerimist.
Tagatis teisest sambast
Ühe võimaliku lahendusena just omafinantseeringu murele arutati konverentsil hiljutist eelnõu, mis lubanuks kasutada teise pensionisamba vara kodulaenu sissemakse tagatisena. Ehkki see plaan lõpuks toetust ei leidnud ega läinud läbi, näitas ekspertide arutelu ilmekalt ideega kaasnevaid varjatud ohte.
Kuigi kliimaministeeriumi asekantsler Ivo Jaanisoo leidis, et turu toetamiseks tasub uusi võimalusi katsetada, suhtusid teised eksperdid sellesse plaani ettevaatlikult. Taavi Raudsaar nentis, et kuna alla 30-aastastel on pensionisambasse kogunenud veel üsna vähe vara, tulnuks neil appi võtta vanemate pensioniraha. Raudsaare sõnul meenutab see aga eelmist finantskriisi, kus laste laene käendanud vanemate kodudest väljatõstmine oli pankuritele emotsionaalselt kõige raskem. „Kas pensionisäästude arestimine oleks meeldivam?“ küsis ta, viidates, et ootamatute kriiside eest pole me kunagi täielikult kaitstud.
Väljaots rõhutas, et sammastega mängimine nõuab äärmist ettevaatlikkust, sest see sunniks pensionifonde hoidma suuremat likviidsust ja vähendaks nende võimekust investeerida pikaajaliselt Eesti majandusse. Ekspertide arvates on pensioniraha kasutamiseks tunduvalt turvalisem tee see, kui fondid teevad ise suuri otseinvesteeringuid kodumaisesse kinnisvarasse.
Lätis on kättesaadavus palju parem
Korterite kättesaadavust laiemalt hinnates tõi Bonava Eesti juhatuse liige Maret Väljaots välja, et Eesti ja lõunanaabrite vahel on selge vahe. „Kui vaadata mitte keskmisi näitajaid, vaid palga ja korteri lõpphinna suhet, on kättesaadavus Lätis ja eeskätt Riias praegu tunduvalt parem. Läti palgatase on küll madalam kui Eestis, kuid kinnisvara hinnad on seal veelgi soodsamad,“ sõnas Väljaots.
Tema sõnul näitab Bonava Läti kogemus ilmekalt, et madalamale palgatasemele vastav soodsam korteri hind muudab eluaseme lätlastele kättesaadavamaks. Seda kinnitavad ka sealsed müüginumbrid: Riias ostetakse kortereid Tallinna turuga võrreldes märksa hoogsamalt.
Leedu ja Eesti vahel Väljaotsa sõnul nii drastilist vahet ei ole, kuid sealgi on turg spetsiifiline. „Seal on levinud Eestis juba paarikümne aasta eest unustatud praktika: kortereid müüakse niinimetatud halli karbina ehk ilma siseviimistluseta. See teeb ostuhinna madalamaks ja ostjad loodavad viimistluse ise odavamalt valmis teha,“ selgitas ta.
Võrreldes mitte ainult Riia ja Vilniuse, vaid ka Stockholmi või Berliiniga, on meie hoonete viimistlus, arhitektuur ja hoovialad erakordselt kõrgel tasemel.
Väljaotsa sõnul peitub üks Eesti korterite kõrge hinna põhjuseid aga meis endis. „Võrdluses naabritega pean tõdema, et eestlasliku naabrist parema mentaliteediga oleme siinse ehitusstandardi kruvinud nii kõrgele, et taskukohasust on uusarendustes juba väga keeruline tagada,“ nentis ta.
Kuigi mängus on ka karmid regulatsioonid, on Väljaotsa arvates ostjad ise viinud ootused viimase 15 aastaga ülimalt kõrgele. „Võrreldes mitte ainult Riia ja Vilniuse, vaid ka Stockholmi või Berliiniga, on meie hoonete viimistlus, arhitektuur ja hoovialad erakordselt kõrgel tasemel. Seda kinnitavad ka minu välismaised kolleegid,“ ütles ta.
Ta lisas, et kuna nende ettevõtte strateegiline siht on pakkuda kodusid just tavalisele Eesti inimesele, on dilemma atraktiivsuse ja taskukohasuse vahel väga terav.
„Peaksime lati pideva kergitamisega pisut hoogu maha võtma, et suudaksime hoida fookuses ka kodu kättesaadavust. Kes suudab leida parima kompromissi, suudab oma kortereid ka edukalt müüa,“ võttis Väljaots teema kokku.
Kuidas tuua hinnad alla?
Küsimusele, kuidas kodude hinda alla tuua ja milliseid sisendeid saaks kõige hõlpsamini muuta, vastas Väljaots, et lihtsalt ei anna ilmselt muuta ühtegi sisendit, kuid Bonava on enda jaoks kaardistanud tegurid, mida saab ise mõjutada.
Esiteks ei saa valida ülikalleid asukohti – tuleb leida soodsam kinnistu ja luua kvaliteetne elukeskkond ise. „Teiseks lähtume põhimõttest design where it matters: projekteerimisel tuleb panustada lahendustesse, mis lähevad ostjale päriselt korda ja aitavad samal ajal ka kulusid ohjas hoida, et lõpphind püsiks mõistlik,“ tõi ta välja.