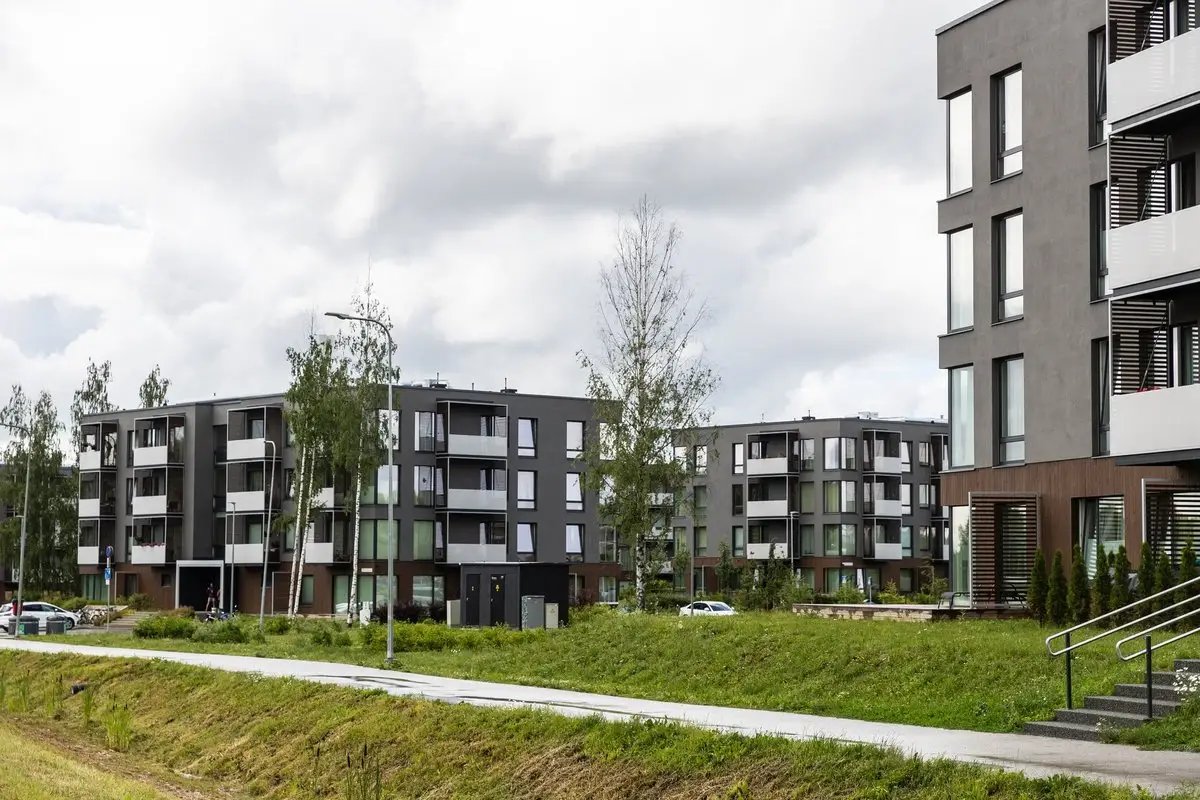
Eesti kinnisvaraturg küll elavneb, kuid taastub eri segmentides erineva kiirusega. Paranenud ostujõud ja kasvav laenuhuvi on ostjad tagasi toonud, ent nad on varasemast nõudlikumad ega tee kvaliteedis järeleandmisi, leidsid eksperdid Eesti kinnisvarafirmade liidu konverentsil.
LHV Panga väikese ja keskmise suurusega ettevõtete finantseerimise osakonna juhi Marko Kiisa hinnangul on majanduses põhjust näha positiivseid märke, kuid eri sektoriteni jõuab paranemine erineva kiirusega.
„Ühest hinnangut majandusele on raske anda. Ühelt poolt võib öelda, et läheb hästi, teisalt on keeruline aru saada, kust üks kriis lõpeb ja teine algab,“ märkis Kiisa elamispindade turgu käsitlevas arutelupaneelis.
Kodulaenuturgu ja väikeseid üüriinvestoreid mõjutavad positiivselt tugevad tööturu näitajad ja püsiv palgakasv. Samal ajal nõrgestab tarbija kindlustunnet elukalliduse pikaajaline mõju ja kõrge hinnatase. „Korraga kehtib mitu tõde,“ nentis Kiisa.
Hepsor ASi juhatuse liikme Martti Krassi sõnul on kinnisvaraturu seis praegu märksa parem kui 2023. või 2024. aastal, kuid arendajate tulemused on väga erinevad. Osa arendajaid suudab oma projekte edukalt müüa, samal ajal kui teistel on müük sisuliselt seiskunud. „Mõne turutegija jaoks hakkavad illusioonid purunema, sest tehinguid ei ole ega ka paista tulevat,“ sõnas Krass.
Kinnisvarabüroo Uus Maa juhatuse liige Eno Juul kinnitas, et järelturul on tehinguaktiivsus paranenud. Samas ei ole kasvanud kinnisvarabüroo kasumlikkus, sest suurenenud on ka mitmed kulugrupid. Tema sõnul on piirkondlikud erinevused märkimisväärsed: kui Tallinnas ja Harjumaal liigub suurem osa tehingutest, siis häid tulemusi on näidanud ka näiteks Tartu ja Rakvere.
Järelturg on saavutanud tasakaalu
Kinnisvaraturg on viimastel kuudel muutunud aktiivsemaks ning tehingute arv ületab Adaur Grupi juhatuse liikme Tõnu Toompargi kinnitusel juba pikaajalist keskmist, ulatudes näiteks oktoobris Maa- ja Ruumiameti andmetel 801 tehinguni kuus.
Eno Juuli sõnul on järelturg praegu üsna tasakaalus. Kui mõni aasta tagasi tuli ostjatel sobiva kinnisvara nimel konkureerida ja teha märkimisväärseid ülepakkumisi, siis nüüd on ostjal rohkem aega, valikuvõimalusi ja ruumi hinnaläbirääkimisteks. „Keegi ole võimupositsioonil,“ märkis ta.
Järelturul on samal ajal muutunud olulisemaks kinnisvara seisukord ja dokumentatsioon. Müügile tuleb üha enam vanemat kinnisvara, mille puhul võivad probleemiks osutuda varasemad ümberehitused või puudulik dokumentatsioon. „Kui toona võis pank sellise vara ostmiseks laenu anda, siis nüüd ei pruugi see enam võimalik olla. Probleeme avastatakse vahel alles hindamisakti koostamisel või notari juures,“ märkis Juul. Tema sõnutsi ei ole ka väiksemad üüriinvestorid veel laiemalt turule naasnud, küll aga on taas aktiivsemaks muutunud kinnisvara flippijad.
Uusarenduste edu sõltub kliendi mõistmisest
Kui järelturg on aktiivne, siis uusarenduste puhul on olukord keerulisem. Toompark tõi välja, et Maa- ja Ruumiameti korterite asjaõiguslepingute statistika kohaselt tehakse kuus vaid 50-70 tehingut, mis on alla 10% tehingute koguarvust, sellal kui parematel aegadel on asjaõiguslepingute osakaal kogutehingutest ulatunud 30%-ni.
Uusarenduste puhul sõltub edu aga üha enam sellest, kas arendaja suudab pakkuda kliendi ootustele vastavat toodet.
Krassi sõnul ei saa arendajad enam loota sellele, et ostjad annavad kinnisvara puudused andeks üksnes seetõttu, et turul napib pakkumist. Kui uusarendus ei ole hinna ja kvaliteedi poolest järelturu korteriga konkurentsivõimeline, annab ostja sellest oma valikuga märku. „Klient andestas kõik vead, kui tegid toote õigesse kohta, sest turul valitses defitsiit,“ viitas ta minevikule.
Krass märkis, et uusarenduste broneeringute arv ei pruugi alati anda tegelikust müügist täpset pilti, mistõttu tuleks turu üldnäitajate asemel vaadata konkreetseid piirkondi ja arendusi. Mõnes piirkonnas liigub turg tavapärases tempos, teises on tehinguid vähe. Oluline on mõista, miks konkreetne arendus ostjaid ei kõneta ja mida tegelikult otsitakse.
„Kliendid on ülimalt informeeritud ja neisse tuleb suhtuda austusega. Klienti pole vaja proovida ära veenda, vaid tuleb kuulata, mis on tema soovid ja vajadused, ning teha selgeks väärtuspakkumine,“ analüüsis Krass. Seda kinnitab ka Hepsori müügikogemus: tagasi on tulnud kahetoaliste korterite ostjad ning nende osakaal moodustab ettevõtte tehingutest juba üle poole.
Turul on tema sõnul ülepakkumine kõrgema kvaliteediga keskklassi uusarendustest, samal ajal napib hea või rahuldava kvaliteediga soodsama hinnatasemega uusi kodusid. Taskukohaste elamispindade arendamist raskendavad aga kõrged maa hinnad, hoonete rajamiseks kehtestatud nõuded ja bürokraatlik planeerimisprotsess.
Kodulaenude nõudlus on kasvanud, pankade konkurents püsib terav
Kiisa sõnul on kodulaenude nõudlus viimase 12 kuu jooksul kasvanud. Eriti aktiivsed on olnud Tallinn ja Harjumaa. Laenustatistikat mõjutab samas ka refinantseerimislaenude lisandumine.
Kiisa tõi esile ka koduvahetuslaenude osakaalu kasvu. „LHV-s on nende maht aastaga suurenenud üle 70 protsendi.“ See näitab, et märkimisväärne osa laenunõudlusest tuleb inimestelt, kes soovivad olemasoleva kodu parema vastu vahetada. Noorte jaoks on eluasemeturule sisenemine samal ajal keerulisem ning demograafilised suundumused ei toeta uute laenuvõtjate hulga kiiret kasvu.
Panga vaatest ei ole laenu andmisel iseenesest eelistust, kas tegemist on uue või järelturu korteriga. Oluline on eelkõige klient ja tema võimekus ostetud kinnisvara pidamise ja vajaduse korral selle renoveerimisega toime tulla. Kiisa sõnul on pankade konkurents kodulaenuturul praegu väga terav ning see väljendub ka klientidele pakutavates marginaalides. „Kõigil on suur äriisu ning konkurendid ei jää vastust võlgu. Näiteks algatasime refinantseerimise laine ja teised tulid järele.“
Järgmine aasta suuri muutusi ei too
2027. aastasse vaadates rõhutas Krass, et arendajate järgmise aasta tulemused sõltuvad suuresti juba tehtud otsustest. Pikemat perspektiivi silmas pidades tuleb aga pidevalt hinnata, milliseid kodusid inimesed vajavad ning milliste lahenduste eest nad on valmis maksma. Oluline on leida tasakaal ehituskulude ja kliendi ootuste vahel.
Juuli hinnangul ei ole järelturul põhjust oodata järgmisel aastal suuri muutusi, kuigi kinnisvaraturul tuleb alati arvestada ootamatustega. Samuti mõjutab sektorit tehisintellekti areng, mis muudab teenuste pakkumist, kuid ei asenda inimlikku suhtlust ja head klienditeenindust.
Kiisa sõnul jääb kodulaenuturul oluliseks mõjutajaks pankadevaheline konkurents. „Samuti tuleb laenuvõtjatel arvestada, et euribori tipp ei pruugi veel käes olla ja futuuride järgi võiks 12 kuu euribor jõuda 3,5 protsendi juurde. Sellega peame arvestama,“ ütles Kiisa. See mõjutab omakorda mõnevõrra inimeste laenuvõimekust ja kinnisvaraturu edasist arengut.