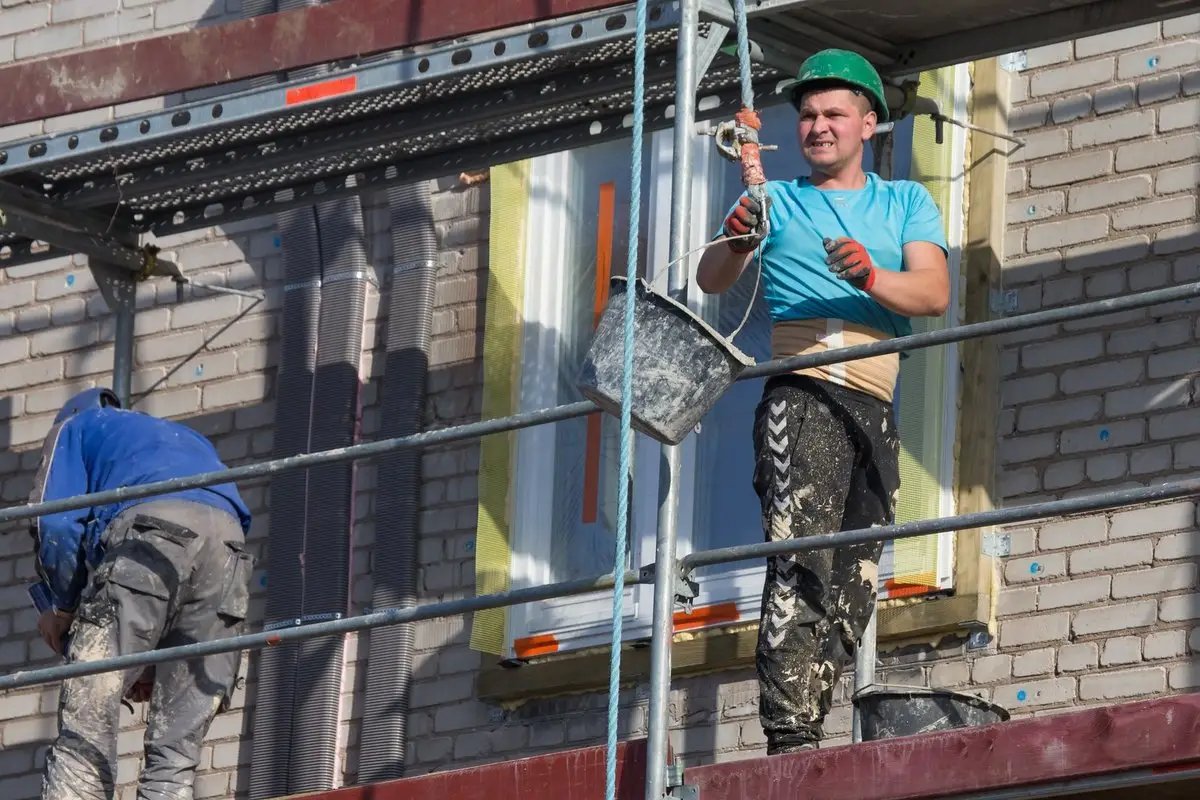
Enam kui pooled Eesti kortermajadest ehitati vähemalt pool sajandit tagasi, mis tähendab, et küttesüsteemid, torustik ja muud tehnosüsteemid on jõudnud oma eluea lõppu. Kuna tegemist on kulukate uuendustega, tuleb tulevaks kevadeks planeeritud tööde finantseerimisvõimaluste kohta hakata uurima juba praegu, räägib Coop Panga ärikliendisuhete juht Villi Hunt.
Suur osa kortermajadest on oma 50. juubeli juba ära pidanud või sellele lähenemas. Isegi kui maja on soojustatud ja korterites uued reguleeritavad radiaatorid, võib keldris endiselt töötada aastakümneid vana pump, automaatika või muu küttesüsteemi keskne komponent.
„Kui valida on 2000-eurose remondi ja 10 000–15 000 eurot maksva uue seadme vahel, proovitakse arusaadavalt esmalt soodsamat lahendust. Kui aga parandada tuleb juba mitmendat korda, võib pool uue seadme hinnast olla vana süsteemi elushoidmisele kulunud ja probleem endiselt alles,“ tõdeb Hunt.
Vastuseis tähendab tulevikus veelgi suuremat väljaminekut
Seetõttu tasub ühistul jälgida, kui palju on viimastel aastatel remondile kulunud, kui sageli esineb rikkeid, kas varuosi on veel saada ja kui suur on vana seadme energiakulu.
Sama kehtib teiste tehnosüsteemide kohta. Näiteks seinte taga ja põrandate all olevad vanad malmtorud võivad ühel hetkel üles öelda ning jätta osa majast kanalisatsioonita.
Seetõttu soovitab Hunt korteriühistutel hakata aegsasti mõtlema, milliseid töid ja mis ulatuses tuleb ette võtta enne, kui võimalik rike hakkab mõjutama majaelanike igapäevaelu. Samuti tuleb juhatusel selgitada majaelanikele, et tööde pidev edasilükkamine tähendab tulevikus märkimisväärselt suuremat kulu. Hunt toob näiteks 60 korteriga ühistu, kus küttesüsteemi väljavahetamine jäi üldkoosoleku vastuseisu tõttu tegemata. Neli aastat ja mitu remonti hiljem sai ühistu tööde tegemiseks pea kaks korda suurema hinnapakkumise, kuid siis polnud investeeringuks enam raha. Küttesüsteem on tänaseni vahetamata ja vana lahendust remonditakse edasi.
„Seetõttu tasub ühistul vaadata mitu aastat ette: milliste seadmete eluiga hakkab lõppema, milliseid suuremaid töid on lähiaastatel vaja ja kuidas neid rahastada,“ ütleb Hunt. Ta nendib, et sageli välditakse neid teemasid, kuna juhatusel on keeruline põhjendada majaelanikele, miks töökorras pump välja vahetada või hakata täna koguma raha järgmiseks aastaks kavandatud töödeks. „Hiljem võib olla aga veelgi keerulisem selgitada, miks vana seadme remontidele kulus tuhandeid eurosid või renoveerimisvõimalus jäi kasutamata, sest vajalikud ettevalmistused jäid hiljaks,“ räägib Hunt.
Pangale ei ole vaja kohe näidata ehituspakkumisi
Renoveerimise ettevalmistus võib sõltuvalt tööde mahust, ühistu otsustuskiirusest ja sobiva ehitaja leidmisest võtta isegi aasta. Aega kulub maja seisukorra hindamisele, projektile, pakkumistele ja rahastamisele. „Kui eesmärk on kevadel töödega alustada või kasutada järgmist sobivat toetusmeedet, on sügisel alustamine viimane aeg,“ soovitab Hunt.
Ka pangaga tasub rääkida juba planeerimise alguses. „Esimeseks vestluseks ei pea ehituspakkumised käes ega üldkoosolek peetud olema. Saame hinnata, kui suur investeering on ühistule jõukohane, milliseks kujuneks elanike igakuine makse ning milliseid dokumente ja otsuseid edasises protsessis vaja läheb,“ ütleb Hunt, et korteriühistu laen võib katta isegi kuni 100 protsenti tööde maksumusest.
Pangaga tasub enne üldkoosolekut läbi rääkida ka laenu võtmiseks vajalikud otsused ja dokumendid. Üldkoosoleku protokollist peab üheselt selguma tööde ja laenu heakskiit, sest puuduliku sõnastuse korral võib olla vaja otsustusprotsessi korrata. „Kui ühistu otsustab Coop Pangaga edasi liikuda, saame anda ka protokolli näidise ja selgitada, milliseid dokumente on laenu taotlemiseks vaja,“ ütleb Hunt.
Renoveerimist saab rahastada ühistu raha, toetuste ja laenu kombinatsiooniga. Vajadusel saab kasutada EISi korterelamulaenu käendust, mis võib ulatuda kuni 80 protsendini laenusummast ja mida taotletakse panga kaudu. Meede on 2026. aasta septembri seisuga avatud.
EIS pakub ka kuni kolme miljoni euro suurust ja kuni 30-aastase perioodiga renoveerimislaenu ühistutele, kes ei saa pangast vajalikus mahus laenu või kellele tehtud pakkumine ei vasta EISi kriteeriumidele. Selle võimaluse kasutamiseks tuleb esmalt pöörduda panga poole. Mida varem on teada, kui suur investeering on realistlik, seda paremini saab ühistu paika panna tööde mahu, omafinantseeringu ja võimaliku toetuse vajaduse.