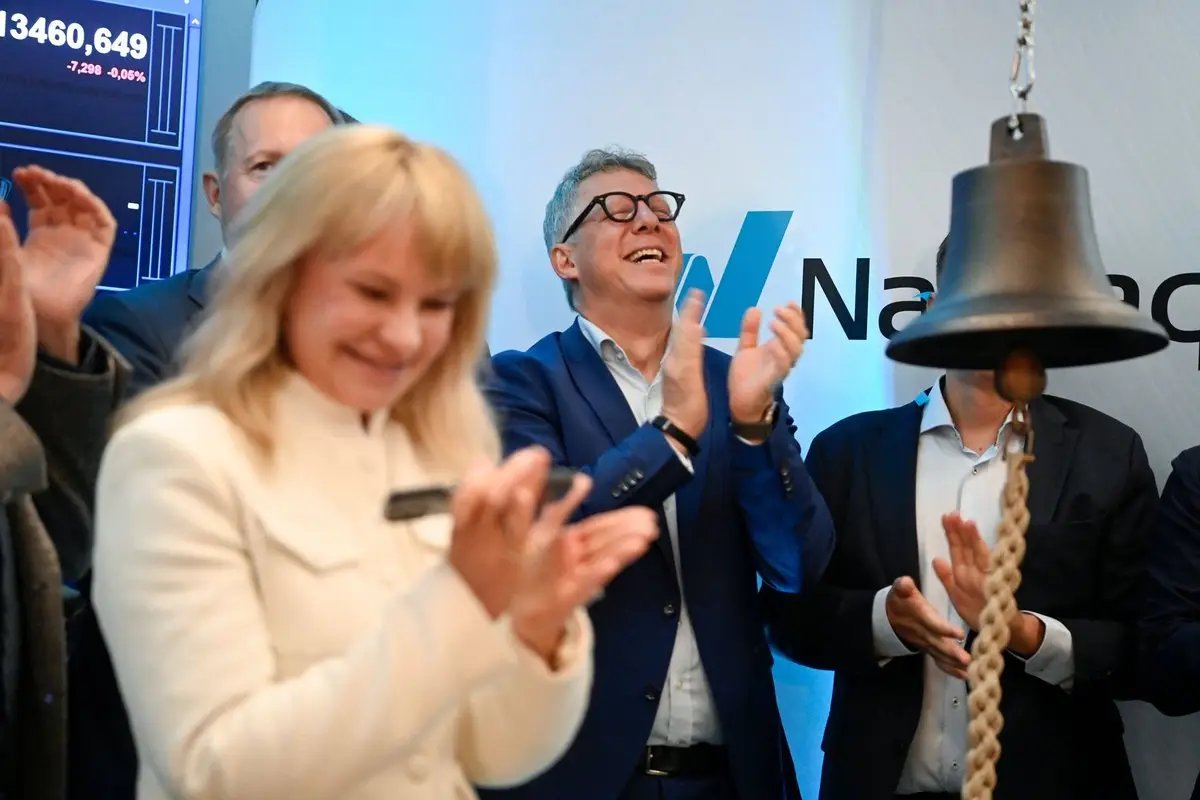
„Soomes on olnud üsna erakordne börsiletulekute aasta,“ ütles Nasdaq Helsingi Euroopa noteerimisteenuste direktor Minna Korpi Ärilehele antud intervjuus.
Pärast mitut vaiksemat aastat on Helsingi börsile taas jõudnud rohkem uusi ettevõtteid, kelle seas leidub väga erineva tegevusala ja arenguetapiga firmasid.
Novembri alguseks on Helsingi börsil toimunud kümme uut noteeringut, millest kuus olid esmased avalikud aktsiapakkumised ehk IPO-d. Nende käigus kaasasid ettevõtted ligi 500 miljonit eurot. Ülejäänud noteeringud hõlmasid kolme ettevõtete jagunemise tulemusel tekkinud firmat ja ühte otsenoteerimist.
Soome börsiletulekute turg hakkas taastuma juba mullu, kui pärast kaheaastast pausi toimus taas viis tavapärast kapitali kaasamisega IPO-t. 2023.–2024. aastal polnud Helsingis toimunud ühtegi sellist aktsiapakkumist.
Näiteks jõudis tänavu juulis Helsingi börsile Soome kvantarvutite tootja IQM Quantum Computers, mille aktsiatega alustati kauplemist ka USA-s. Oktoobris lisandusid droonitõrjetehnoloogiat arendav Sensofusion ja väikeste tuumareaktorite tehnoloogiale keskenduv Steady Energy.
IQM-i turuväärtus ulatus esimese kauplemispäeva lõpuks ligikaudu 4,5 miljardi euroni, mis tegi sellest turuväärtuse järgi Helsingi börsi viimase kahe aastakümne suurima uue noteeringu. IQM jõudis avalikule turule pärast ühinemistehingu lõpuleviimist Real Asset Acquisition Corpiga, mitte tavapärase IPO kaudu. Pärast börsiletulekut on IQM-i aktsia aga järsult odavnenud, kaotades esimese kauplemispäeva sulgemishinnaga võrreldes ligikaudu 60% oma väärtusest.
Sensofusioni aktsiapakkumine oli omakorda erakordselt suur. Sensofusion kaasas aktsiapakkumisega ligikaudu 300 miljonit eurot ja pakkumine märgiti mitmekordselt üle. Pärast börsiletulekut oli Sensofusionil üle 21 800 aktsionäri.
Korpi ei pea eri valdkondade tehnoloogiaettevõtete lisandumist siiski märgiks, et Helsingi börsi koosseis oleks põhimõtteliselt muutumas. Tema sõnul on Soome börsi üks tugevusi just uute tulijate mitmekesisus.
„Ma arvan, et see ongi Soome börsi üks tugevusi. Meil ei ole tingimata nii, et ühel aastal tulevad börsile peamiselt ühe kindla sektori ettevõtted,“ selgitas ta.
Suurimaks tõusjaks on osutunud hoopis ettevõtete kokkuostja
Börsiletulekute turu edukust ei saa hinnata üksnes uute noteeringute arvu järgi. Oluline on ka see, kuidas ettevõtete aktsiatel pärast börsile jõudmist läheb.
Kuigi tänavuste börsiletulekute seas on palju tähelepanu pälvinud kõrgtehnoloogiaettevõtted, on suurimat hinnatõusu pakkunud hoopis ettevõtete kokkuostmisega tegelev Auroora.
Aprillis börsile tulnud Auroora aktsia märkimishind oli 5,2 eurot, kuid nüüdseks on selle hind tõusnud kümne euro lähedale ehk ligi 90%.
Auroora kasvustrateegia põhineb väikeste ning keskmise suurusega tööstus- ja tehnoloogiaettevõtete järjepideval omandamisel. Näiteks teatas Auroora oktoobri lõpus kahe uue tehingu kavandamisest: ostetakse reoveepuhastuslahendusi valmistava Labko äritegevus ning enamusosalus katusevärvide ja pinnakattematerjalide maaletoojas Coating Source.
Kõik tänavused börsiletulekud pole investoritele aga sama edukaks osutunud. Kümnest uuest noteeringust nelja aktsia hind on tõusnud ja kuue oma langenud. Auroora järel on suurimat hinnatõusu pakkunud droonitõrjetehnoloogiat arendav Sensofusion, mille aktsia on märkimishinnast kallinenud ligi 24%.
Suurimate langejate seas on lisaks juba mainitud IQM-ile ka märtsis Talenomist eraldunud Easor, mille aktsia on odavnenud ligi 46%, ja investeerimisühistu KPY, mille osaku hind on langenud 41%.
Seda, kui kiiresti võivad investorite ootused muutuda, ilmestab ka Soome elektriautode laadimisseadmete tootja Kempoweri käekäik. 2021. aastal börsile tulnud Kempoweri aktsia märkimishind oli 5,74 eurot. Järgnevatel aastatel aktsia hind kümnekordistus, kuid on nüüdseks jõudnud tagasi alguspunkti.
Korpi keeldus üksiku börsiettevõtte aktsia hinnaliikumist lähemalt kommenteerimast, kuid rõhutas hästi toimiva IPO-turu tähtsust. „Hästi toimiv IPO-turg, kus ettevõtted on börsiletulekuks põhjalikult valmistunud ja äratavad laialdast investorite huvi, võib julgustada ka teisi ettevõtteid börsile tulekut kaaluma.“
Korpi sõnul sõltub investorite huvi eelkõige konkreetsest ettevõttest ja sellest, kui veenev on selle investeerimislugu. Ta ei usu, et investorid pööraksid uue IPO puhul kuigi palju tähelepanu varasematele ebaõnnestumistele.
Soome ettevõtjate suhtumine on muutunud
Kui investorite huvi sõltub suuresti konkreetsest ettevõttest, siis muutunud on ka ettevõtjate endi suhtumine börsiletulekusse. Korpi on börsile pürgivate ettevõtetega kokku puutunud alates 2007. aastast ja näinud selle aja jooksul märgatavat muutust.
Kui ta oma karjääri alustas, ei teadnud paljud Soome ettevõtjad tema sõnul isegi seda, et olemas on väiksematele kasvuettevõtetele mõeldud First Northi turg. Börsile tulemist peeti pigem suurettevõtete võimaluseks ja IPO ettevalmistamist kardeti.
„Kui ma nüüd ettevõtjatega kohtun, on nad sageli juba varakult oma strateegiasse kirjutanud, et ühel päeval võiks ettevõte börsile minna,“ ütles Korpi.
Muutunud on tema arvates ka ettevõtjate eesmärgid. Kui varem sooviti sageli ettevõte piisavalt suureks kasvatada ja seejärel erakapitalifondile või mõnele suuremale ettevõttele müüa, siis nüüd tahavad paljud asutajad ise omanikuks jääda ning ettevõtet börsil edasi arendada.
Hea näitena tõi Korpi Sensofusioni, mille asutaja Tuomas Rasilale kuulus enne IPO-t umbes 80% sellest ettevõttest.
„Sensofusion näitab, et börsiletulek võib võimaldada asutajal jääda ettevõtte oluliseks aktsionäriks ja jätkata selle arendamist börsiettevõttena.“
Börsiletulekul võib aga olla teisigi eesmärke. Korpi sõnul on börsiletuleku üks levinud põhjusi soov pakkuda olemasolevatele aktsionäridele võimalust oma osalust müüa. Samuti võivad ettevõtted kasutada börsil noteeritud aktsiaid teiste ettevõtete ostmiseks.
Ettevõtte müümine pole siiski IPO alternatiivina kuhugi kadunud. Korpi sõnul valmistuvad paljud ettevõtted korraga nii börsiletulekuks kui ka võimalikuks müügiks. Sageli jääb IPO ära just seetõttu, et ettevõttele leitakse ostja.
Korpi ligi 20-aastane kogemus on näidanud ka seda, milliseid vigu ettevõtted börsiletulekuks valmistudes teevad. Üks suuremaid on tema sõnul see, et IPO ettevalmistamiseks ei eraldata piisavalt ressursse.
„Ühtäkki keskendub pool juhtkonnast börsiletulekule ja ettevõtte igapäevane juhtimine jääb tagaplaanile. Kui ettevõte lõpuks börsile jõuab, võib selguda, et müük on langenud, sest põhitegevusele ei pööratud piisavalt tähelepanu,“ kirjeldas ta.
Miks Rootsi suudab rohkem ettevõtteid börsile tuua?
Kuigi Soome IPO-turg on tänavu elavnenud, jääb see naaberriigi Rootsile endiselt alla. Novembri alguseks oli Rootsis toimunud kaks korda rohkem IPO-sid kui Helsingis.
Erinevus ilmneb ka börside suuruses. Tänavuse esimese poolaasta lõpus oli Rootsi turgudel noteeritud 699 ettevõtet, Soomes aga 188. Rootsi börsiettevõtete koguväärtus ulatus ligikaudu 1,19 triljoni euroni, Soomes 355 miljardi euroni. Mullu ulatus Nasdaqi Rootsi turgude kauplemiskäive 481 miljardi euroni, Soomes aga 111 miljardi euroni.
Korpi arvates tuleneb erinevus suuresti kahe riigi investeerimiskultuurist ja kapitali kättesaadavusest.
„Rootsis on pikaajalisem aktsiatesse investeerimise traditsioon ja suurem kodumaise kapitali baas. Soome kapitaliturg on väiksem, mis võib mõjutada kasvuettevõtetele kättesaadava kapitali hulka.“
Soome kapitalituru väiksem maht ei tähenda siiski, et Helsingi börs sõltuks üksnes kohalikest investoritest. Tänavuse esimese poolaasta lõpus kuulus OMXH25 indeksi ettevõtete aktsiatest keskmiselt 46% välisinvestoritele. Nokia ja Nordea puhul ulatus välisomand ligikaudu 80%-ni.
Korpi sõnul on Rootsis laiem väikeinvestorite ring ja väljakujunenum aktsiatesse investeerimise kultuur, mis toetab mitmekesisemate ettevõtete võimalusi avalikult kapitaliturult raha kaasata.
Samal ajal püütakse Põhjamaade börside toimimist ühtlustada. Korpi sõnul töötab Nasdaq selle nimel, et ühtlustada Soome, Rootsi ja Taani börsiletuleku protsesse ning dokumentatsiooni. See peaks muutma piiriülesed börsiletulekud lihtsamaks ja aitama ettevõtetel paremini ligi pääseda Põhjamaade laiemale kapitaliturule.
Korpi ei pea siiski vajalikuks Euroopa börside ühendamist üheks suureks turuks. „Ma arvan, et kohalikke turge on endiselt vaja. Pigem tuleks kõrvaldada nendevahelised takistused,“ ütles ta.
Uusi börsiettevõtteid võib sündida ka vanade jagunemisest
Korpi sõnul on Helsingi börsiletulekute väljavaade paljulubav ja uusi noteeringuid võib näha veel enne tänavuse aasta lõppu.
„Mul ei ole kristallkuuli, mis näitaks täpselt, milline järgmine aasta tuleb. Järgmise aasta börsiletulekute aktiivsust on veel vara prognoosida, sest ajastus sõltub nii ettevõtete individuaalsetest otsustest kui ka turuolukorrast. Samas näeme jätkuvalt huvi avalike kapitaliturgude vastu,“ ütles ta.
Kas võimalike uute börsitulijate seas võiks olla ka mõni tehisintellektiettevõte? „Kas tänapäeval pole mitte iga ettevõte tehisintellektiettevõte?“ vastas Korpi naljatledes. Ühtegi konkreetset nime ta siiski avaldada ei saanud.
Üks võimalikke uute noteeringute allikaid on suurettevõtete jagunemine, mille tulemusel jõuavad nende senised ärivaldkonnad börsile iseseisvate ettevõtetena.
Näiteks Soome kontsern Aspo on heaks kiitnud plaani eraldada laevandusettevõte ESL Shipping iseseisvaks börsiettevõtteks, mille aktsiatega võiks Helsingis kauplemine alata juba jaanuaris. Tööstustehnoloogiaettevõte Valmet kaalub kahe põhitegevuse lahutamist eraldi börsiettevõteteks. Stora Enso on aga heaks kiitnud plaani eraldada oma Rootsi metsavarad uude ettevõttesse Bergslagets Skogar, mille aktsiad kavatsetakse noteerida nii Stockholmis kui ka Helsingis.
Korpi sõnul võivad ettevõtted osalise jagunemise kasuks otsustada, kui leiavad, et kaks eraldiseisvat äri võiksid olla väärtuslikumad kui üks ühine kontsern.
„Ettevõtte osaline jagunemine võib anda investoritele võimaluse hinnata eri ärivaldkondi eraldi ja neisse iseseisvalt investeerida.“