Isegi kapitaalselt renoveeritud korteri ostjat võib tabada üllatus, kui tuleb värskelt pandud põrand üles võtta või vannituba tervikuna ümber ehitada.
Ehitusspetsialist tuleks tuua kinnisvara seisukorda hindama võimalikult varakult, et remondikuludega juba enne laenu võtmist arvestada, leiavad Coop Panga kodulaenude äriliini juht Karin Ossipova ja Ehituskaitse Büroo tegevjuht Marko Sults.
Kinnisvara ostuotsuseid tehes koondub tähelepanu kodu asukohale ja välimusele, aga vähem selle tegelikule seisukorrale. „Ostja vaatab pigem esteetilist poolt – kui kardinad on ilusad, põrandakatte värv meeldib ja asukoht ka klapib, siis läheb diiliks, aga ehitustehnilist seisukorda väga sageli tegelikult ei kontrollita,“ tõdeb Marko Sults.
Nii on ta näinud, kuidas kallis puitparkett on paigaldatud vanale ebatasasele aluspõrandale, mis aga tähendab, et kasutamise käigus hakkavad parketi ühendused purunema ja põrand häält tegema. Taolise probleemi lahendamiseks peab halvemal juhul põrandakatte eemaldama ja korrektselt uuesti paigaldama.
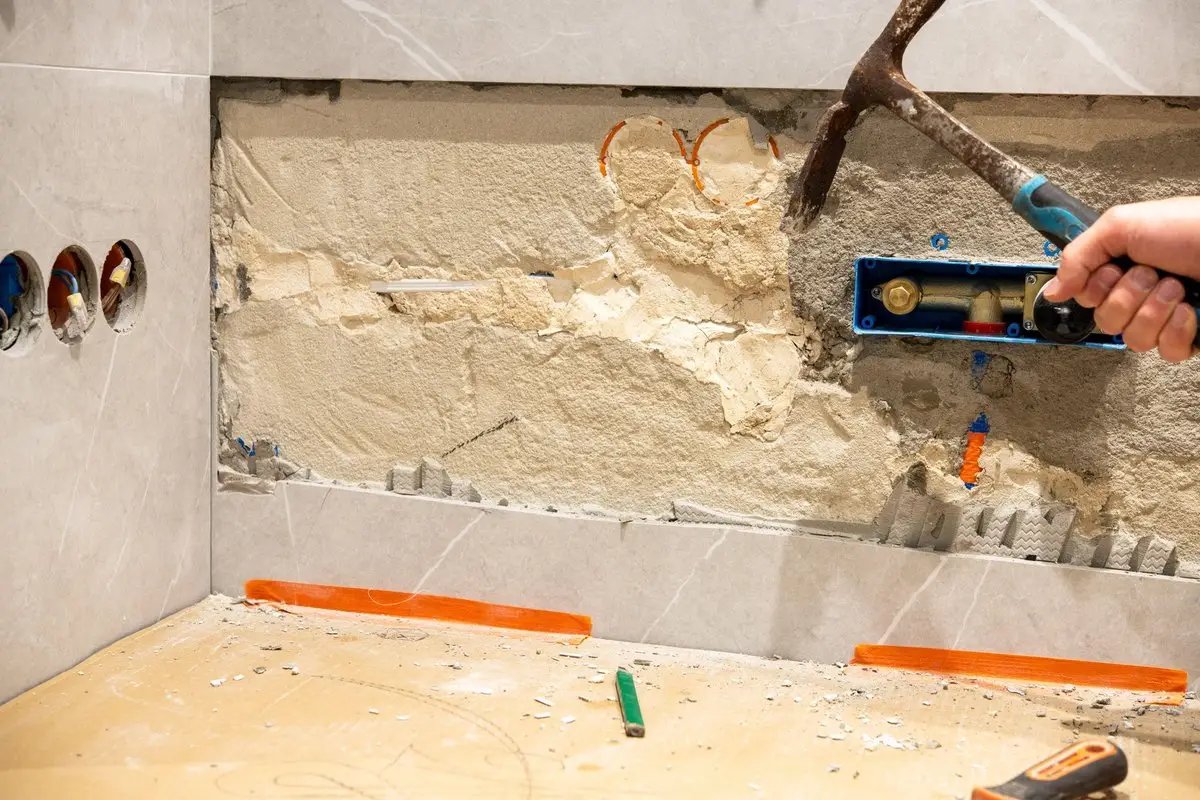
Vannitoas võib näiliselt väike puudus tähendada suuremat remonti. Lahtise plaadinurga taga võib Sultsi sõnul olla konstruktsioonidesse jõudnud niiskus. Kui kahjustuse kõrvaldamiseks tuleb märgruum kapitaalselt remontida, võib kogukulu ulatuda 10 000–15 000 euroni. Taoliste üllatuste ennetamiseks tasub müüjalt küsida, millal ja kelle poolt märgruum ehitati või remonditi ning milline dokumentatsioon tööde kohta on olemas.
Ehitusekspert ja hindaja vaatavad erinevaid asju
Coop Panga kodulaenude äriliini juhi Karin Ossipova sõnul tasub juba järelturult kodu ostmisel arvestada, et mingeid töid on seal tõenäoliselt vaja veel teha ja kogu vaba raha ei tohiks minna ainult ostu peale. Seejuures ei tasu nendest töödest ülevaate saamiseks jääda lootma kinnisvara eksperthinnangule ehk hindamisaktile, kuna see keskendub vara turuväärtusele.
Kutseline hindaja teeb visuaalse vaatluse ja vaatab registriandmeid, kuid hindaja pole ehitusspetsialist ning konstruktsioonide sisse ta selle käigus ei näe. Seega tuleks kinnisvara seisukorrast ja remondivajadustest ülevaate saamiseks tellida ehitusekspertiis.
„Ehitusekspertiisi tellimine on nii müüja kui ostja huvides. Just et vältida neid päris ränke tagajärgi, mis pärast võivad mõlemale poolele tekkida, kui tõesti ilmnevadki mingid varjatud puudused,“ ütleb Ossipova.
Pank ehitusekspertiisi ei nõua, aga soovitab soojalt
Kuigi pank hindab kinnisvara väärtust tagatisvarana, sh ka seda, kui kiirelt oleks tagatiseks seatavat objekti võimalik probleemide korral müüa, on laenu andmisel esmatähtis inimese maksevõime. Pank kontrollib seetõttu esimese asjana seda, et laenuvõtja saaks endale lubada kinnisvara ostmist ning et tagatisvara väärtus kataks kogu laenujäägi.
Kui ostetav kodu vajab suuremaid töid, siis panga jaoks see takistus pole, kuid eeldab, et ostja on mõelnud enda jaoks läbi, kuidas ta kinnisvara korda teeb ja seda protsessi ka rahastab.
Ehitisekspertiisi pangad üldjuhul ei nõua, kuid ehituseksperdi ülevaatuse akt ja tööde maksumuse hinnang aitavad paremini kavandada kodu ostu ning remonti koos, andes ostjale juba enne tehingu lõpuni viimist selgema arusaama sellest, kas raha jätkub ka vajalike tööde lõpetamiseks.
Tasub arvestada, et isegi kui müüja langetab puuduste tõttu kodu hinda 10 000 euro võrra, ei pruugi ostjal sama summa remondiks vabaneda. Pank annab reeglina laenu 85% eksperthinnangu turuväärtusest, kuid kui ostuhind on madalam kui turuväärtus, siis lähtub pank madalamast väärtusest ehk ostuhinnast. „Remonditööde jaoks tuleb seega kasutada enda sääste või mõelda finantseerimislahenduste peale“, tõdeb Ossipova.
Uue köögi vead võivad tunda anda ka naabritele
Järjest enam ostetakse spetsiaalselt müügiks renoveeritud kortereid, mis tunduvad ilusad ja heas seisus. Sultsi sõnul võib just müügiks renoveeritud ehk flipitud korter tekitada ostjas eksliku kindlustunde. Värske viimistlus ja sobiv asukoht toetavad ostuotsust, kuid remondi ulatus ja kvaliteet jäävad lähemalt uurimata.
„Kapitaalselt renoveeritud korteri puhul eeldatakse, et seal ei ole vaja midagi kontrollida. Meie jõuame sellistesse korteritesse enamasti siis, kui ostja on juba mõnda aega sees elanud ja avastanud puudusi, millest ta ei olnud teadlik,“ kirjeldab Sults oma büroo kogemust.
Niiskuskahjustuste ja valesti paigaldatud põrandate kõrval on sagedaseks probleemiks ka köögi paigutamine elutuppa, mis on võimaldanud endisest köögist teha lisatoa.
Koos ruumijaotusega tuleb lahendada ka ventilatsiooni- ning vee- ja kanalisatsiooniühendused. Sults toob välja olukordi, kus köögikubu on ühendatud sobimatusse ventilatsioonilõõri ja toiduvalmistamise lõhnad kanduvad seetõttu teiste korterite eluruumidesse.
Dokumendid peavad laenu saamiseks olema korras
Kui korteris või majas on tehtud ümberehitustöid, siis tuleb kontrollida ka dokumente. Sults on näinud kortereid, milles tehtud suuremad muudatused on jäänud ühistuga kooskõlastamata või ehitisregistris kajastamata.
Dokumentide korrasolek on eriti oluline kodu ostu ja renoveerimise rahastamisel. „Panga jaoks on oluline, et tööd saaksid valmis ja dokumendid ehitisregistris korda. Kinnisvara peab olema hiljem ka müüdav, kui omanik otsustab sellest loobuda,“ selgitab Ossipova.
Kuna arvestatav osa kodusid ostetakse täna pangalaenu abil, tähendab korrast ära dokumentatsioon, et paljud inimesed sellist kinnisvara endale osta ei saa ja objekt jääb pikaks ajaks müüki.
Kui andmed ei vasta tegelikkusele, võib pank seada laenulepingusse nõude need korda teha. Kontrollida tuleks kõiki olulisemaid registreid. „On olukordi, kus kinnistusraamatus on korteriomand olemas, aga ehitisregistrist sellist korterit ei leia,“ toob Ossipova näite.
Ta juhib tähelepanu, et olemasoleva lahenduse registrisse kandmine ei pruugi alati olla võimalik. Sel juhul võib andmete korrastamine eeldada ka tegeliku ehitusliku olukorra muutmist ja tuua kaasa märkimisväärse kulu.
Korterit ostes tuleb kontrollida ka maja seisukorda ja ühistu rahaasju
Kui värskelt remonditud korter asub majas, mille katus või fassaad vajab põhjalikku uuendamist, siis võivad kehvas seisus hoone probleemid jõuda ka äsja viimistletud eluruumidesse.
Eriti tähelepanelik tuleks olla renoveerimata paneelmajas asuva korteri puhul, mille välisseinad on remondi käigus seestpoolt soojustatud. See muudab konstruktsiooni niiskusrežiimi ja võib soodustada hallituse tekkimist viimistluse taga. Sõltuvalt fassaadi ja katuse seisukorrast võivad hallitusmärgid Sultsi sõnul ilmneda juba mõne kuu jooksul või alles mõni aasta pärast renoveerimist.
Hoone ja korteri tehnilise seisukorra kõrval vajab tähelepanu ka korteriühistu toimimine ja rahaline olukord. „Tuleb vaadata, kuidas korteriühistu toimib, kas sellel on võlgu ja kas majas on suuri võlgnikke. Kodu ostes ei saa ka seda poolt ära unustada,“ rõhutab Ossipova. Välja tuleks selgitada nii maja remondivajadus kui ka renoveerimisega seotud pikaajalised kohustused.